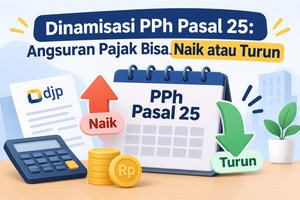
Direktorat Jenderal Pajak (DJP) terus memperhatikan perkembangan kinerja dunia usaha sebagai bagian dari upaya mengoptimalkan penerimaan negara. Salah satu kebijakan yang menjadi perhatian adalah dinamisasi angsuran Pajak Penghasilan (PPh) Pasal 25, yaitu mekanisme penyesuaian pembayaran angsuran pajak selama tahun berjalan berdasarkan perubahan kondisi usaha dan perkiraan penghasilan wajib pajak.
Kebijakan ini menjadi penting karena kondisi usaha tidak selalu berjalan stabil sepanjang tahun. Peningkatan omzet, ekspansi bisnis, maupun penurunan aktivitas ekonomi dapat memengaruhi besarnya pajak penghasilan yang diperkirakan terutang pada akhir tahun
Melalui mekanisme dinamisasi, pembayaran angsuran PPh Pasal 25 diharapkan lebih mencerminkan kondisi ekonomi wajib pajak yang sebenarnya, sehingga tidak terjadi perbedaan terlalu besar antara angsuran yang telah dibayarkan dengan kewajiban pajak tahunan.
Apa Itu Dinamisasi PPh Pasal 25?
PPh Pasal 25 merupakan angsuran pajak penghasilan yang dibayarkan sendiri oleh wajib pajak setiap bulan dalam tahun pajak berjalan. Pada umumnya, besarnya angsuran dihitung berdasarkan pajak penghasilan yang terutang dalam SPT Tahunan tahun sebelumnya sesuai ketentuan perpajakan.
Namun, dalam praktiknya, kondisi usaha dapat berubah secara signifikan. Perusahaan yang mengalami peningkatan pendapatan berpotensi memiliki kewajiban pajak lebih besar dibandingkan tahun sebelumnya. Sebaliknya, perusahaan yang mengalami penurunan omzet dapat menghadapi kondisi ketika angsuran bulanan yang dibayarkan menjadi terlalu besar dibandingkan perkiraan pajak terutang.
Oleh karena itu, dinamisasi menjadi mekanisme untuk menyesuaikan angsuran PPh Pasal 25 agar lebih sejalan dengan perkembangan kegiatan usaha wajib pajak.
Ambang Batas Dinamisasi Naik Turun Menjadi 125%
Salah satu perubahan penting dalam pengaturan dinamisasi PPh Pasal 25 terdapat dalam Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025.
Dalam ketentuan tersebut, DJP dapat melakukan peningkatan angsuran PPh Pasal 25 apabila berdasarkan perkiraan, PPh yang akan terutang pada tahun berjalan melebihi 125% dari PPh yang menjadi dasar penghitungan angsuran.
Sebelumnya, berdasarkan ketentuan lama, ambang batas peningkatan angsuran berada pada angka 150%. Penurunan ambang batas menjadi 125% bertujuan menciptakan keseimbangan antara mekanisme peningkatan angsuran oleh DJP dan pengurangan angsuran yang dapat diajukan oleh wajib pajak.
Dengan demikian, peningkatan kinerja usaha yang berpotensi menyebabkan kenaikan kewajiban pajak dapat menjadi dasar bagi DJP untuk melakukan penyesuaian angsuran selama tahun berjalan.
Omzet Menurun? Wajib Pajak Bisa Mengajukan Pengurangan Angsuran
Dinamisasi PPh Pasal 25 tidak hanya berlaku untuk peningkatan angsuran. Wajib pajak yang mengalami penurunan kegiatan usaha juga memiliki kesempatan untuk mengajukan pengurangan angsuran.
Berdasarkan Pasal 119 PER-11/PJ/2025, wajib pajak dapat mengajukan permohonan pengurangan angsuran PPh Pasal 25 kepada DJP melalui KPP tempat wajib pajak terdaftar apabila setelah tiga bulan atau lebih dalam tahun pajak berjalan dapat menunjukkan bahwa PPh yang diperkirakan terutang kurang dari 75% dari PPh yang menjadi dasar penghitungan angsuran.
Permohonan tersebut harus dilengkapi dengan perhitungan estimasi PPh terutang berdasarkan perkiraan penghasilan yang akan diterima atau diperoleh serta perhitungan angsuran PPh Pasal 25 untuk bulan-bulan yang tersisa dalam tahun pajak bersangkutan.
DJP kemudian melakukan penelitian atas permohonan tersebut dan menerbitkan keputusan persetujuan atau pemberitahuan penolakan paling lama 30 hari setelah bukti penerimaan diterbitkan. Apabila dalam jangka waktu tersebut tidak diberikan keputusan, permohonan dianggap diterima sesuai ketentuan.
DJP Mulai Memetakan Sektor Usaha yang Berpotensi Mengalami Dinamisasi
Perhatian terhadap dinamisasi PPh Pasal 25 semakin terlihat pada 2026. Berdasarkan pemberitaan Ikatan Konsultan Pajak Indonesia (IKPI) tanggal 10 Oktober 2026, DJP mulai memetakan sejumlah sektor usaha yang menunjukkan pertumbuhan cukup kuat hingga September 2026.
Beberapa sektor yang menjadi perhatian meliputi perdagangan, industri pengolahan, pertambangan, transportasi dan pergudangan, serta jasa perusahaan.
Pada sektor perdagangan, aktivitas perdagangan daring dan perdagangan bahan bakar minyak turut menjadi perhatian. Sementara itu, industri logam dasar dan kelapa sawit mentah (CPO) menjadi bagian dari pemantauan pada sektor industri pengolahan.
Pemetaan tersebut menunjukkan bahwa perkembangan aktivitas ekonomi dan kinerja sektor usaha dapat menjadi salah satu pertimbangan DJP dalam mengidentifikasi potensi penyesuaian angsuran PPh Pasal 25.
Apa yang Harus Dipersiapkan Wajib Pajak?
Menghadapi penerapan mekanisme dinamisasi, wajib pajak khususnya badan usaha perlu melakukan evaluasi kondisi keuangan dan perpajakan secara berkala.
Beberapa langkah yang dapat dilakukan antara lain:
- Melakukan evaluasi omzet dan laba usaha. Perusahaan perlu membandingkan perkembangan pendapatan dan keuntungan tahun berjalan dengan periode sebelumnya.
- Menyusun proyeksi PPh terutang. Perhitungan estimasi pajak perlu dilakukan secara berkala agar perusahaan dapat memperkirakan kewajiban pajak hingga akhir tahun.
- Memantau besarnya angsuran PPh Pasal 25. Pastikan angsuran yang dibayarkan masih sesuai dengan kondisi usaha dan ketentuan perpajakan.
- Menyiapkan dokumen pendukung. Laporan keuangan, rekapitulasi pendapatan, biaya, serta perhitungan pajak dapat digunakan sebagai dasar evaluasi dan pengajuan permohonan pengurangan angsuran apabila memenuhi persyaratan.
- Melakukan konsultasi perpajakan. Evaluasi bersama konsultan pajak dapat membantu perusahaan mengantisipasi risiko kekurangan pembayaran maupun kelebihan angsuran.
Kesimpulan
Dinamisasi PPh Pasal 25 merupakan mekanisme penting untuk menjaga kesesuaian antara angsuran pajak selama tahun berjalan dengan perkiraan kewajiban pajak yang sebenarnya.
Melalui PER-11/PJ/2025, terdapat penyesuaian ambang batas peningkatan angsuran menjadi 125%, sementara wajib pajak tetap memiliki hak untuk mengajukan pengurangan angsuran apabila mengalami penurunan kegiatan usaha dan memenuhi persyaratan.
Bagi perusahaan, memahami mekanisme ini bukan sekadar bentuk kepatuhan terhadap peraturan perpajakan, tetapi juga bagian dari strategi pengelolaan arus kas dan perencanaan pajak. Dengan melakukan evaluasi keuangan secara berkala, wajib pajak dapat mengantisipasi perubahan kewajiban perpajakan serta meminimalkan risiko munculnya kekurangan pembayaran pajak pada akhir tahun.