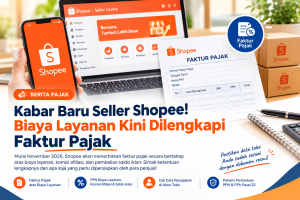
Penjual yang menjalankan usaha melalui platform perdagangan elektronik Shopee perlu mempersiapkan administrasi perpajakan menjelang penerapan penerbitan faktur pajak secara bertahap mulai November 2026. Kebijakan ini mencakup Pajak Pertambahan Nilai (PPN) atas sejumlah biaya yang berkaitan dengan layanan Shopee kepada penjual, termasuk biaya layanan, komisi afiliasi (affiliate), serta pembelian saldo iklan.
Informasi tersebut menjadi perhatian bagi pelaku usaha, khususnya usaha mikro, kecil, dan menengah (UMKM) yang memanfaatkan marketplace sebagai saluran utama penjualan. Selain memastikan kelancaran operasional toko, penjual juga perlu memperhatikan ketepatan data identitas dan informasi penagihan agar dokumen perpajakan yang diterbitkan sesuai dengan data yang terdaftar.
Berdasarkan informasi yang disampaikan Shopee melalui Seller Centre dan diberitakan DDTCNews pada 28 Oktober 2026, penerbitan faktur pajak akan dilakukan secara bertahap. Penjual diimbau memastikan bahwa data pada akun toko telah diisi dengan benar sebelum proses penerbitan berlangsung.
Tiga Jenis Biaya yang Menjadi Cakupan Faktur Pajak
Dalam kebijakan yang diumumkan tersebut, terdapat tiga jenis biaya yang perlu diperhatikan oleh penjual.
Pertama, biaya layanan, yaitu biaya yang dikenakan Shopee atas layanan yang diberikan kepada penjual sesuai dengan ketentuan platform. Kedua, biaya komisi afiliasi, yang berkaitan dengan program pemasaran melalui pihak afiliasi. Ketiga, biaya pembelian saldo iklan, yang digunakan penjual untuk mendukung kegiatan promosi produknya di dalam platform.
Penerbitan faktur pajak atas biaya-biaya tersebut berkaitan dengan aspek PPN atas layanan yang diberikan kepada penjual. Dengan demikian, penjual perlu memahami bahwa faktur pajak ini tidak serta-merta berarti adanya pengenaan PPN baru atas seluruh omzet penjualan produk di Shopee.
Penting pula untuk membedakan faktur pajak atas biaya layanan dari dokumen pemungutan Pajak Penghasilan (PPh) Pasal 22 atas penghasilan pedagang melalui marketplace. Kedua dokumen tersebut memiliki dasar, fungsi, dan perlakuan perpajakan yang berbeda.
Oleh karena itu, penjual sebaiknya tidak hanya berfokus pada penerimaan dokumen, tetapi juga memahami jenis transaksi dan kewajiban pajak yang mendasarinya.
Ketepatan Data Identitas Menjadi Faktor Penting
Salah satu hal yang perlu segera diperhatikan penjual adalah kelengkapan informasi penagihan dan identitas toko. Shopee menjelaskan bahwa faktur pajak akan dibuat berdasarkan data yang terdaftar pada akun penjual.
Apabila penjual telah mengisi informasi penagihan, data tersebut akan digunakan sebagai dasar penerbitan faktur pajak. Namun, apabila informasi penagihan belum diisi, Shopee akan menggunakan data identitas toko yang telah tersedia pada akun.
Penjual karena itu perlu memeriksa kembali beberapa informasi penting, antara lain:
- Nama orang pribadi atau badan usaha sesuai dokumen resmi.
- Nomor Induk Kependudukan (NIK) atau Nomor Pokok Wajib Pajak (NPWP), sesuai dengan identitas yang digunakan.
- Alamat yang sesuai dengan dokumen resmi.
- Informasi penagihan yang digunakan untuk penerbitan faktur pajak.
- Data perusahaan dan NPWP yang terdaftar apabila toko dijalankan oleh badan usaha.
Pemeriksaan tersebut penting untuk mengurangi risiko ketidaksesuaian identitas dalam dokumen perpajakan. Penjual juga perlu memperhatikan bahwa perubahan data setelah suatu periode penerbitan dapat tidak langsung tercermin pada faktur pajak yang telah dibuat. Karena itu, pembaruan informasi sebaiknya dilakukan sebelum dokumen diterbitkan.
Bagaimana Penjual Mendapatkan Faktur Pajak?
Shopee menyampaikan bahwa faktur pajak akan dikirimkan kepada penjual yang telah terdaftar sebagai penerima faktur pajak. Sementara itu, penjual yang belum terdaftar dapat mengajukan permohonan secara manual melalui formulir permohonan faktur pajak, dengan memperhatikan batas waktu yang ditetapkan Shopee.
Khusus penjual Shopee Mall, toko akan terdaftar sebagai penerima faktur pajak. Informasi perusahaan tetap perlu dipastikan lengkap dan sesuai dengan NPWP yang terdaftar.
Penjual juga perlu melakukan pemantauan berkala melalui Seller Centre. Berdasarkan petunjuk Shopee yang diberitakan DDTCNews, apabila faktur belum tersedia hingga tanggal 12 pada bulan berikutnya, penjual dapat menghubungi layanan pelanggan Shopee paling lambat tanggal 15 pada bulan berikutnya.
Sebagai contoh, apabila invoice diterbitkan pada September 2026, faktur yang bersangkutan seharusnya tersedia paling lambat 12 Oktober 2026. Jika belum tersedia, penjual dapat mengajukan laporan kepada layanan pelanggan paling lambat 15 Oktober 2026.
Batas waktu tersebut perlu diperhatikan karena Shopee menyatakan bahwa faktur tagihan dan/atau faktur pajak dapat dianggap telah diterima dengan baik apabila penjual tidak mengajukan permintaan atau laporan hingga tenggat yang ditentukan. Pengaduan atas ketersediaan dokumen untuk periode tersebut juga dapat tidak diproses setelah batas waktu berakhir.
Untuk itu, penjual disarankan menyimpan invoice, faktur pajak, serta bukti komunikasi dengan layanan pelanggan apabila terdapat kendala penerbitan dokumen.
Implikasi bagi Penjual yang Berstatus PKP
Bagi penjual yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP), faktur pajak atas biaya layanan Shopee perlu diperhatikan dalam proses pencatatan dan rekonsiliasi perpajakan.
PPN yang tercantum dalam faktur pajak dapat dipertimbangkan sebagai Pajak Masukan sepanjang memenuhi persyaratan formal dan material serta ketentuan pengkreditan Pajak Masukan yang berlaku. Penjual tetap perlu memastikan bahwa transaksi tersebut berkaitan dengan kegiatan usaha dan dokumen yang diterima memenuhi ketentuan perpajakan.
Artinya, keberadaan faktur pajak tidak secara otomatis menjamin bahwa seluruh PPN di dalamnya dapat dikreditkan. Status PKP, jenis transaksi, kelengkapan dokumen, serta ketentuan perpajakan yang berlaku tetap menjadi faktor penentu.
Sementara itu, bagi penjual yang belum berstatus PKP, faktur tersebut tetap perlu disimpan sebagai bagian dari dokumentasi biaya usaha. Namun, PPN yang tercantum di dalamnya pada umumnya tidak dapat dikreditkan sebagai Pajak Masukan oleh pihak yang tidak berstatus PKP.
Dengan demikian, penjual perlu memahami status perpajakannya sebelum menentukan perlakuan atas faktur yang diterima.
Jangan Keliru Memahami Faktur Pajak dan PPh Pasal 22 Marketplace
Penerbitan faktur pajak atas biaya layanan Shopee berlangsung di tengah perkembangan administrasi perpajakan perdagangan elektronik di Indonesia.
Direktorat Jenderal Pajak (DJP) sebelumnya mengumumkan pelaksanaan pemungutan PPh Pasal 22 atas penghasilan pedagang dalam negeri melalui marketplace yang ditunjuk pemerintah. Kebijakan tersebut dilaksanakan mulai Oktober 2026, dengan Shopee termasuk salah satu penyelenggara marketplace yang ditunjuk.
Meskipun sama-sama berkaitan dengan aktivitas usaha di marketplace, faktur pajak atas biaya layanan dan bukti pemungutan PPh Pasal 22 merupakan dua dokumen yang berbeda.
Faktur pajak berkaitan dengan PPN atas penyerahan barang atau jasa kena pajak oleh pihak yang berkewajiban memungutnya. Adapun bukti pemungutan PPh Pasal 22 berkaitan dengan pemungutan pajak penghasilan atas penghasilan pedagang sesuai ketentuan yang berlaku.
Perbedaan tersebut penting karena keduanya memiliki dasar pengenaan, fungsi, serta perlakuan dalam pencatatan dan pelaporan pajak yang tidak sama. Penjual perlu menyimpan dan merekonsiliasi kedua jenis dokumen secara terpisah agar tidak terjadi kekeliruan dalam pembukuan maupun pelaporan pajak.
Langkah yang Perlu Dilakukan Pelaku Usaha
Untuk menghadapi penerbitan faktur pajak secara bertahap mulai November 2026, penjual disarankan melakukan beberapa langkah persiapan.
Pertama, memeriksa profil toko dan informasi penagihan. Pastikan nama, NIK atau NPWP, alamat, dan data usaha sesuai dengan dokumen resmi.
Kedua, memastikan status penerimaan faktur pajak. Penjual perlu memeriksa apakah tokonya telah terdaftar sebagai penerima faktur pajak atau perlu mengajukan permohonan secara manual melalui mekanisme yang disediakan Shopee.
Ketiga, mengunduh dan menyimpan dokumen secara berkala. Invoice, faktur pajak, laporan transaksi, dan bukti pemungutan pajak perlu disimpan dengan tertib untuk mendukung pembukuan dan rekonsiliasi.
Keempat, memisahkan pencatatan berdasarkan jenis pajak. Biaya layanan beserta PPN-nya perlu dibedakan dari PPh Pasal 22 yang dipungut atas penghasilan pedagang. Pemisahan ini membantu menghindari kesalahan dalam menentukan biaya, Pajak Masukan, dan kewajiban pajak.
Kelima, melakukan evaluasi bersama tenaga pajak apabila diperlukan. Penjual yang memiliki transaksi besar, menggunakan badan usaha, atau telah berstatus PKP sebaiknya memastikan perlakuan pajaknya sesuai dengan ketentuan yang berlaku.
Kesimpulan
Penerbitan faktur pajak atas biaya layanan, komisi afiliasi, dan pembelian saldo iklan oleh Shopee secara bertahap mulai November 2026 merupakan perkembangan penting dalam administrasi perpajakan perdagangan elektronik.
Bagi penjual, langkah utama yang perlu dilakukan adalah memastikan keakuratan data identitas, memantau ketersediaan faktur pajak, serta mencatat setiap transaksi dan dokumen perpajakan secara tertib.
Pemahaman mengenai perbedaan PPN atas biaya layanan dan PPh Pasal 22 atas penghasilan pedagang juga menjadi hal yang tidak kalah penting. Dengan administrasi yang baik, pelaku usaha dapat mengurangi risiko kesalahan pencatatan dan mempersiapkan pelaporan pajak secara lebih akurat.
Pada akhirnya, kepatuhan perpajakan bukan hanya berkaitan dengan pemenuhan kewajiban kepada negara, melainkan juga menjadi bagian dari tata kelola usaha yang sehat, transparan, dan berkelanjutan di tengah perkembangan ekonomi digital Indonesia.