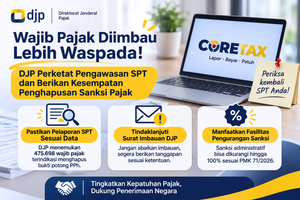
Salah satu hal yang perlu menjadi perhatian Wajib Pajak pada periode 2026–2027 adalah kebijakan pengurangan atau penghapusan sanksi administratif yang dipublikasikan Direktorat Jenderal Pajak. Kebijakan ini mencakup beberapa kelompok sanksi dengan persyaratan dan periode penyelesaian yang berbeda.
Berdasarkan informasi resmi DJP, besaran pengurangan dalam kebijakan tertentu dapat mencapai 100%, 90%, 75%, 50%, atau 25%, bergantung pada jenis sanksi, pemenuhan persyaratan, serta waktu pelunasan atau pelaporan. Karena itu, Wajib Pajak perlu memeriksa kategori yang sesuai sebelum menentukan langkah penyelesaian.
1. Pengurangan sanksi hingga 100% dalam kondisi tertentu
Dalam kategori tertentu, DJP memberikan pengurangan sanksi administratif hingga 100% dengan persyaratan yang telah ditetapkan. Salah satu kelompok yang dicakup adalah sanksi atas keterlambatan pelaporan SPT dan keterlambatan pembayaran atau penyetoran pajak, sepanjang memenuhi ketentuan program.
Untuk kategori basis data perpajakan yang dijelaskan DJP, pengurangan 100% berlaku pada periode 8 Oktober–31 Desember 2026. Pengurangan sebesar 50% berlaku pada 1 Januari–31 Maret 2027, sedangkan pengurangan 25% berlaku pada 1 April–30 Juni 2027. Ketentuan ini terkait dengan persyaratan pelaporan SPT Tahunan Tahun Pajak 2025 dan sebelumnya dan/atau SPT Masa September 2026 dan sebelumnya yang berstatus kurang bayar, sesuai kriteria yang ditetapkan.
2. Pengurangan sanksi atas hasil pemeriksaan
Kebijakan DJP juga mencakup sanksi tertentu yang timbul dari hasil pemeriksaan, termasuk jenis sanksi yang diatur dalam Pasal 13, Pasal 15, Pasal 17C, dan Pasal 17D UU KUP, serta denda administratif PBB tertentu.
Besaran pengurangan dan periode pelunasan berbeda menurut jenis ketetapan dan persyaratan program. Pada kategori tertentu, pengurangan dapat mencapai 100% apabila pokok pajak dilunasi sesuai periode yang ditetapkan. Untuk itu, Wajib Pajak perlu mencocokkan surat ketetapan yang diterima dengan rincian kategori pada laman resmi DJP.
3. Pengurangan sanksi atas penagihan pajak
Untuk kategori penagihan tertentu, kebijakan juga mengatur pengurangan sanksi administratif, termasuk bunga atas keterlambatan pembayaran ketetapan pajak dan sanksi tertentu di bidang PBB.
Besaran pengurangan bergantung pada status pelunasan, ada atau tidaknya pengajuan keberatan, jenis dokumen, dan periode pembayaran. Dengan demikian, tidak tepat menyimpulkan bahwa seluruh utang pajak otomatis memperoleh penghapusan sanksi yang sama.
4. Dasar hukum terbaru: PMK Nomor 71 Tahun 2026
Selain ketentuan program pengurangan sanksi, Wajib Pajak perlu memperhatikan PMK Nomor 71 Tahun 2026 tentang Perubahan atas PMK Nomor 118 Tahun 2024 mengenai tata cara pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
PMK Nomor 71 Tahun 2026 diundangkan pada 2 Oktober 2026. Salah satu perubahan yang diumumkan DJP adalah mekanisme pengalokasian pembayaran utang pajak, yaitu pembayaran diperhitungkan terlebih dahulu untuk melunasi pokok utang pajak. Ketentuan ini diharapkan mempermudah Wajib Pajak menyelesaikan kewajiban pokok perpajakannya.
Langkah praktis bagi Wajib Pajak
Sebelum memanfaatkan kebijakan pengurangan sanksi pada 2026–2027, lakukan langkah berikut:
- Identifikasi STP, SKP, atau dokumen pajak yang menjadi dasar pengenaan sanksi.
- Pisahkan nominal pokok pajak dari sanksi administrasi.
- Periksa apakah jenis sanksi dan tahun atau masa pajak termasuk dalam kategori kebijakan DJP.
- Pastikan persyaratan pelunasan pokok pajak, penyampaian SPT, dan tenggat waktu telah terpenuhi.
- Verifikasi prosedur serta ketentuan yang berlaku melalui
Kebijakan pengurangan sanksi pajak pada 2026–2027 memberikan kesempatan bagi Wajib Pajak yang memenuhi kriteria untuk menyelesaikan kewajiban perpajakan dengan beban sanksi yang lebih ringan. Namun, manfaat yang diperoleh tidak sama untuk setiap Wajib Pajak karena bergantung pada jenis sanksi, kondisi administrasi perpajakan, serta periode penyelesaian.
Oleh sebab itu, pemeriksaan dokumen dan verifikasi ketentuan terbaru menjadi langkah penting sebelum mengajukan permohonan atau melakukan pelunasan. Dengan memahami regulasi dan tenggat yang berlaku, Wajib Pajak dapat menentukan strategi penyelesaian kewajiban perpajakan secara lebih tepat dan terukur.