Perusahaan perlu mencermati perubahan penting dalam tata kelola perpajakan setelah pemerintah menerbitkan Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026 tentang Persyaratan untuk Menjadi Kuasa di Bidang Perpajakan dan Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Kuasa di Bidang Perpajakan.
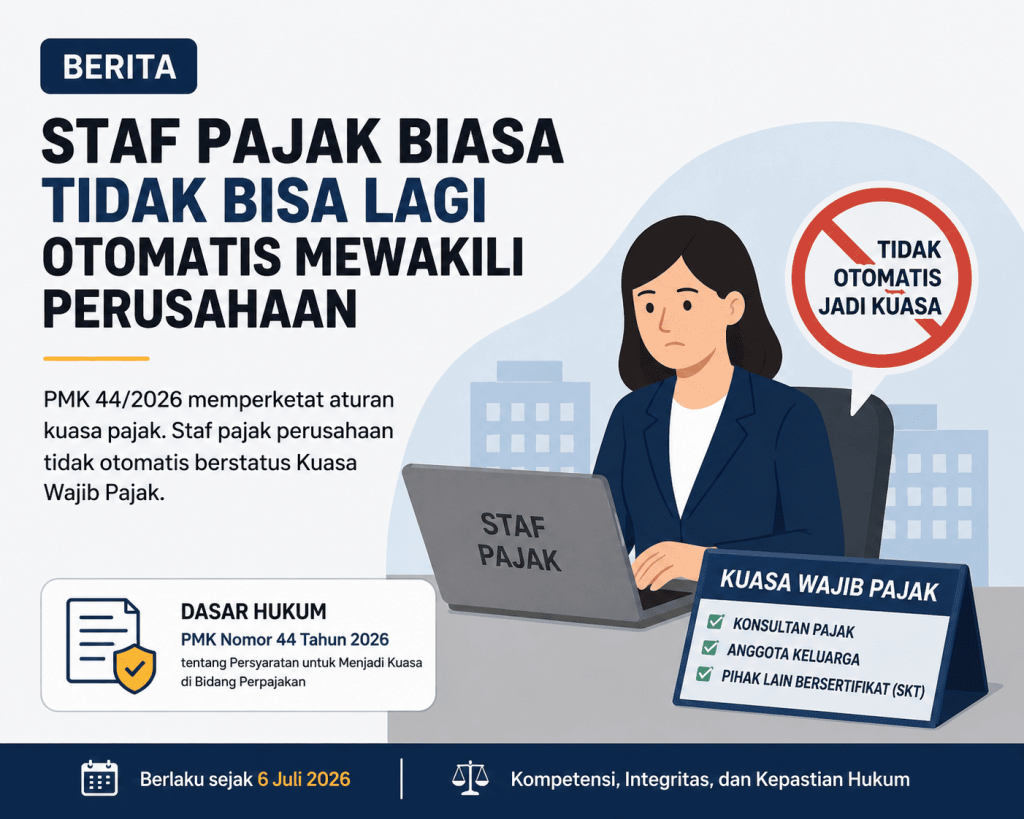
Aturan yang ditetapkan pada 22 Juni 2026 dan mulai berlaku sejak 6 Juli 2026 tersebut menggantikan PMK Nomor 229/PMK.03/2014. Regulasi baru ini membawa penekanan yang lebih kuat pada kompetensi dan integritas pihak yang bertindak sebagai kuasa Wajib Pajak.
Staf Pajak Tidak Otomatis Berstatus Kuasa
Salah satu hal yang perlu menjadi perhatian perusahaan adalah posisi pegawai internal yang selama ini menangani urusan perpajakan perusahaan.
Dalam praktik, pekerjaan perpajakan perusahaan memang sering didelegasikan kepada tax staff, tax officer, accounting, finance, atau tax manager. Namun, PMK 44/2026 membedakan antara pegawai yang menjalankan fungsi administrasi internal perusahaan dengan pihak yang secara hukum ditunjuk sebagai Kuasa Wajib Pajak.
Dengan demikian, status sebagai pegawai perusahaan tidak dengan sendirinya membuat seseorang dapat bertindak sebagai Kuasa Wajib Pajak dalam menjalankan hak dan memenuhi kewajiban perpajakan perusahaan.
PMK 44/2026 menetapkan bahwa pihak yang ditunjuk sebagai kuasa—selain keluarga—harus memiliki kompetensi tertentu di bidang perpajakan. Untuk pihak lain, kompetensi tersebut dibuktikan dengan Surat Keterangan Terdaftar (SKT) yang masih berlaku dan pihak tersebut harus terdaftar dalam sistem administrasi Direktorat Jenderal Pajak (DJP).
Siapa yang Dapat Menjadi Kuasa Wajib Pajak?
PMK 44/2026 memberikan tiga kelompok yang dapat ditunjuk sebagai Kuasa Wajib Pajak, yaitu:
- Konsultan Pajak, dengan bukti Izin Konsultan Pajak yang masih berlaku;
- Anggota keluarga, meliputi suami, istri, serta keluarga sedarah atau semenda sampai dengan derajat kedua; dan
- Pihak lain, yaitu orang selain konsultan pajak dan keluarga yang memiliki kompetensi teknis di bidang perpajakan dan dibuktikan dengan SKT yang masih berlaku.
Artinya, perusahaan tidak cukup hanya menunjuk seorang pegawai melalui hubungan kerja internal apabila pegawai tersebut akan bertindak dalam kapasitas Kuasa Wajib Pajak. Penunjukan kuasa harus memenuhi persyaratan yang ditentukan dalam PMK 44/2026.
Ada Masa Transisi hingga 31 Desember 2026
Meski memperketat persyaratan, pemerintah memberikan ruang transisi.
Seseorang selain Konsultan Pajak yang telah memiliki sertifikat brevet atau ijazah pendidikan formal di bidang perpajakan dari perguruan tinggi negeri atau swasta berstatus akreditasi A, sekurang-kurangnya Diploma III, masih dapat ditunjuk sebagai kuasa sampai dengan 31 Desember 2026.
Ketentuan transisi ini menjadi penting bagi perusahaan yang saat ini masih mengandalkan staf internal dengan kompetensi perpajakan berdasarkan brevet atau pendidikan formal perpajakan.
Namun, perusahaan tetap perlu melakukan pemetaan sejak dini terhadap pegawai yang selama ini berhubungan langsung dengan DJP dan menentukan apakah aktivitas yang dilakukan termasuk tindakan sebagai Kuasa Wajib Pajak.
Bukan Berarti Staf Pajak Tidak Boleh Mengurus Pajak
Perubahan ini perlu dipahami secara tepat. PMK 44/2026 bukan berarti staf pajak perusahaan dilarang mengerjakan administrasi perpajakan.
Staf internal tetap dapat menjalankan fungsi perpajakan perusahaan sesuai kewenangan dan tugasnya di dalam organisasi. Persoalannya muncul ketika seorang pegawai bertindak atas nama Wajib Pajak dalam kapasitas sebagai kuasa yang tunduk pada ketentuan PMK 44/2026.
Karena itu, perusahaan perlu membedakan antara fungsi internal pegawai dan status sebagai Kuasa Wajib Pajak.
Perbedaan ini menjadi semakin penting karena aktivitas perpajakan perusahaan kini semakin luas, mulai dari pengelolaan administrasi perpajakan, penggunaan sistem administrasi DJP, penyampaian dokumen, hingga pelaksanaan hak dan pemenuhan kewajiban perpajakan.
Perusahaan Perlu Segera Evaluasi Staf Pajak
Dengan berlakunya PMK 44/2026, perusahaan sebaiknya tidak menunggu sampai terjadi kebutuhan pelayanan atau pemeriksaan pajak untuk melakukan penyesuaian.
Manajemen dapat mulai melakukan tax governance review, antara lain dengan:
- memetakan pegawai yang selama ini berhubungan langsung dengan DJP;
- mengidentifikasi pegawai yang bertindak sebagai kuasa Wajib Pajak;
- memeriksa kepemilikan dan masa berlaku SKT atau dokumen kompetensi;
- memastikan Surat Kuasa Khusus dibuat sesuai ketentuan;
- mengevaluasi kebutuhan pelatihan atau sertifikasi staf pajak; dan
- menentukan apakah fungsi tertentu perlu ditangani oleh konsultan pajak atau pihak lain yang memenuhi persyaratan.
Langkah tersebut penting untuk mencegah persoalan administratif ketika perusahaan membutuhkan seseorang untuk menjalankan hak atau memenuhi kewajiban perpajakan atas nama badan.
Profesionalisasi Fungsi Pajak Perusahaan
PMK 44/2026 pada dasarnya membawa arah baru dalam pengelolaan kuasa perpajakan. Pemerintah tidak hanya memberikan kemudahan bagi Wajib Pajak untuk menunjuk kuasa, tetapi juga menempatkan kompetensi dan integritas sebagai elemen penting.
DJP menyatakan bahwa pengaturan tersebut dimaksudkan untuk memberikan kepastian hukum, keadilan, kesetaraan, serta kemudahan administrasi sekaligus menciptakan level playing field bagi pihak yang menjalankan fungsi kuasa perpajakan.
Bagi perusahaan, perubahan ini dapat menjadi momentum untuk meningkatkan kualitas tax governance. Fungsi pajak tidak lagi cukup hanya mengandalkan pembagian pekerjaan berdasarkan jabatan atau kebiasaan internal, tetapi juga perlu memastikan bahwa pihak yang secara formal mewakili perusahaan memenuhi persyaratan kompetensi yang ditetapkan regulasi.
Dengan demikian, pesan penting dari PMK 44/2026 bukan semata-mata bahwa “staf pajak tidak boleh mewakili perusahaan”, melainkan bahwa status sebagai pegawai tidak otomatis menjadikan seseorang sebagai Kuasa Wajib Pajak. Ketika seorang pegawai hendak bertindak dalam kapasitas tersebut, perusahaan harus memastikan mekanisme penunjukan dan persyaratan kompetensinya sesuai dengan ketentuan yang berlaku.