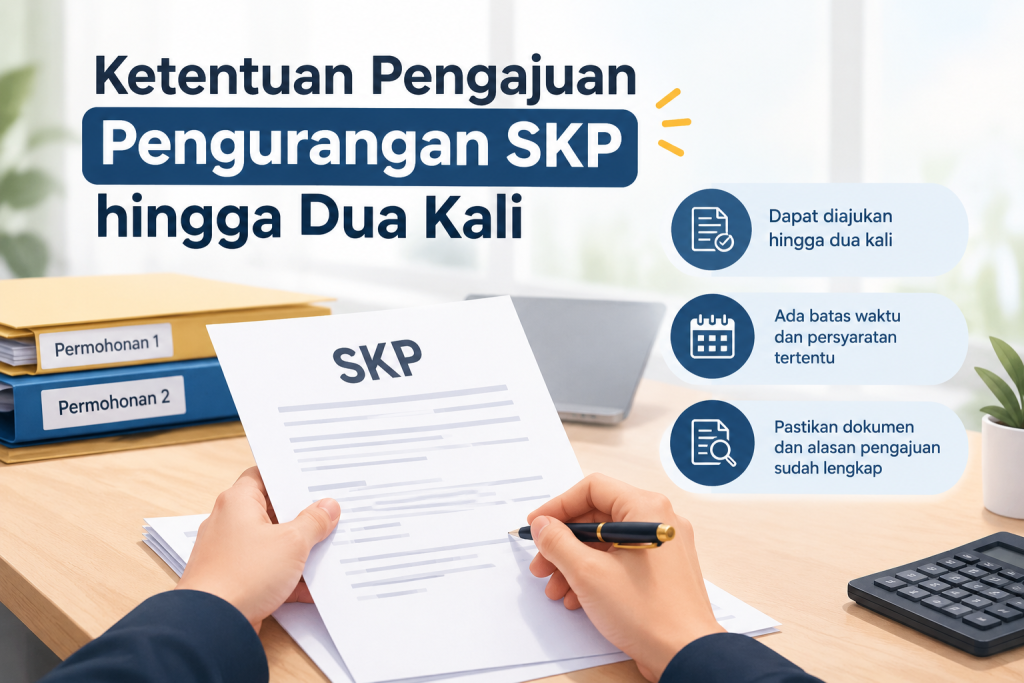
Wajib Pajak yang menerima Surat Ketetapan Pajak (SKP) dan menilai bahwa jumlah pajak yang ditetapkan tidak benar memiliki hak untuk mengajukan permohonan pengurangan atau pembatalan ketetapan pajak sesuai dengan ketentuan perpajakan. Salah satu hal penting yang perlu diketahui adalah bahwa permohonan tersebut dapat diajukan paling banyak dua kali, dengan persyaratan dan batas waktu tertentu.
Ketentuan ini diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan. Regulasi tersebut menjadi pedoman bagi Wajib Pajak dalam menggunakan hak perpajakannya, termasuk ketika terdapat ketetapan pajak yang dinilai tidak sesuai dengan kondisi atau perhitungan yang sebenarnya.
Pengajuan Kedua Tetap Dimungkinkan Setelah Keputusan Pertama
Berdasarkan ketentuan PMK 118 Tahun 2024, permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar dapat diajukan paling banyak dua kali. Artinya, Wajib Pajak tidak selalu kehilangan kesempatan untuk mengajukan permohonan kembali setelah menerima keputusan atas permohonan pertama.
Namun, kesempatan kedua bukan berarti Wajib Pajak dapat mengajukan permohonan tanpa batasan. Permohonan kedua harus diajukan paling lama tiga bulan sejak tanggal surat keputusan Direktur Jenderal Pajak atas permohonan pertama dikirimkan, kecuali Wajib Pajak dapat menunjukkan bahwa tenggat tersebut tidak dapat dipenuhi karena keadaan di luar kekuasaannya.
Permohonan kedua juga tetap ditujukan terhadap SKP yang telah memperoleh keputusan atas permohonan pertama. Oleh karena itu, Wajib Pajak perlu memahami bahwa mekanisme ini merupakan kesempatan pengajuan lanjutan sesuai ketentuan, bukan penghapusan otomatis atas hasil penetapan pajak sebelumnya.
Apa yang Perlu Disiapkan untuk Mengajukan Pengurangan SKP?
Agar permohonan dapat dipertimbangkan, Wajib Pajak perlu memastikan bahwa dasar pengajuan dan dokumen pendukung telah disiapkan secara memadai. Beberapa hal yang perlu diperhatikan meliputi:
- Permohonan tertulis dalam bahasa Indonesia. Permohonan harus disusun sesuai dengan ketentuan dan format yang berlaku.
- Satu permohonan untuk satu SKP. Setiap ketetapan pajak yang dimohonkan pengurangan atau pembatalan diajukan secara tersendiri.
- Alasan yang jelas dan terukur. Wajib Pajak perlu menjelaskan mengapa ketetapan tersebut dinilai tidak benar serta mencantumkan jumlah pajak terutang menurut perhitungannya sendiri.
- Dokumen pendukung yang relevan. Bukti transaksi, buku besar, laporan keuangan, SPT, dokumen perpajakan, dan rekonsiliasi perhitungan dapat digunakan sepanjang relevan dengan alasan permohonan.
- Tanda tangan yang sah. Permohonan harus ditandatangani oleh Wajib Pajak, wakil, atau kuasa sesuai ketentuan yang berlaku.
Selain memenuhi persyaratan administratif, Wajib Pajak juga perlu memastikan bahwa jalur permohonan yang dipilih memang sesuai dengan kondisi SKP. Tidak setiap sengketa atau ketidaksetujuan atas hasil pemeriksaan dapat diselesaikan melalui mekanisme pengurangan atau pembatalan SKP.
Ilustrasi Pengajuan Dua Kali
Sebagai contoh, PT ABC menerima SKPKB dan mengajukan permohonan pengurangan atau pembatalan karena menilai terdapat kekeliruan dalam penetapan pajak. Setelah permohonan pertama diputuskan, PT ABC menilai masih terdapat alasan dan bukti yang relevan untuk mengajukan permohonan kedua.
Dalam kondisi tersebut, PT ABC dapat mempertimbangkan pengajuan kedua sepanjang memenuhi persyaratan yang berlaku dan menyampaikannya dalam jangka waktu yang ditentukan. Apabila keputusan pertama dikirim pada 10 Januari, misalnya, batas waktu tiga bulan perlu diperhitungkan berdasarkan tanggal pengiriman tersebut dan aturan penghitungan tenggat yang berlaku.
Ilustrasi ini menunjukkan pentingnya pencatatan tanggal penerimaan atau pengiriman keputusan, evaluasi atas alasan permohonan sebelumnya, serta penyusunan dokumen pendukung secara cermat. Pengajuan kedua tidak menjamin permohonan akan dikabulkan karena keputusan tetap bergantung pada hasil penelitian Direktorat Jenderal Pajak.
Bedakan Pengurangan SKP dengan Keberatan Pajak
Wajib Pajak juga perlu membedakan permohonan pengurangan atau pembatalan SKP dengan upaya hukum berupa keberatan. Keduanya memiliki dasar, persyaratan, dan konsekuensi prosedural yang berbeda.
Dalam mekanisme pengurangan atau pembatalan SKP yang tidak benar, terdapat ketentuan mengenai kondisi SKP yang dapat dimohonkan, termasuk pembatasan terkait pengajuan keberatan dan permohonan lain. Karena itu, sebelum mengajukan permohonan, Wajib Pajak sebaiknya menelaah terlebih dahulu riwayat penanganan SKP tersebut dan memastikan jalur yang dipilih sesuai dengan ketentuan PMK 118 Tahun 2024.
Hal ini penting agar kesempatan pengajuan tidak terhambat oleh kesalahan prosedur atau pemilihan mekanisme yang tidak tepat.
Kesimpulan
Kesempatan mengajukan pengurangan atau pembatalan SKP hingga dua kali memberikan ruang bagi Wajib Pajak untuk menggunakan haknya sesuai ketentuan perpajakan. Meskipun demikian, kesempatan tersebut disertai persyaratan administratif, batas waktu pengajuan kedua, serta ketentuan mengenai jenis SKP yang dapat dimohonkan.
Oleh sebab itu, Wajib Pajak perlu melakukan evaluasi menyeluruh terhadap dasar penetapan pajak, menghitung kembali jumlah pajak terutang, menyiapkan bukti yang relevan, dan memantau tenggat waktu secara cermat. Pendampingan profesional dapat membantu memastikan bahwa permohonan disusun berdasarkan dasar hukum dan fakta yang memadai.
Dasar hukum: Peraturan Menteri Keuangan Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.