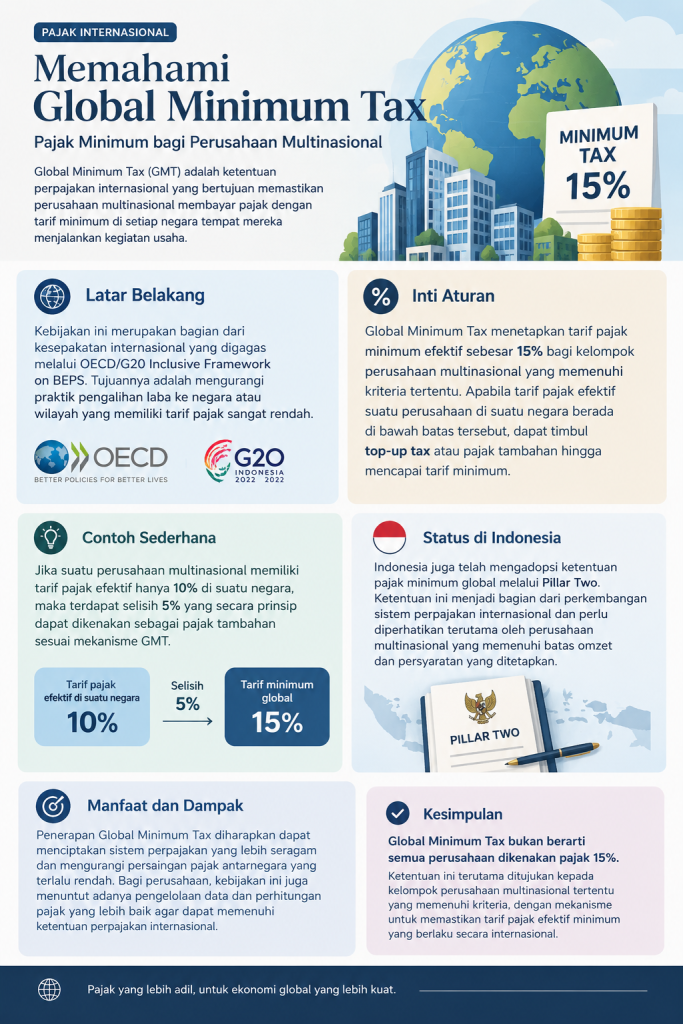
Global Minimum Tax (GMT) merupakan ketentuan perpajakan internasional yang bertujuan memastikan perusahaan multinasional membayar pajak dengan tarif minimum di setiap negara tempat mereka menjalankan kegiatan usaha.
Kebijakan ini merupakan bagian dari kesepakatan internasional yang digagas melalui OECD/G20 Inclusive Framework on BEPS. Salah satu tujuan utamanya adalah mengurangi praktik pengalihan laba ke negara atau wilayah yang memiliki tarif pajak sangat rendah.
Dalam penerapannya, Global Minimum Tax menetapkan tarif pajak minimum efektif sebesar 15% bagi kelompok perusahaan multinasional yang memenuhi kriteria tertentu. Apabila tarif pajak efektif suatu perusahaan di suatu negara berada di bawah batas tersebut, dapat timbul top-up tax atau pajak tambahan hingga mencapai tarif minimum.
Sebagai contoh, apabila suatu perusahaan multinasional memiliki tarif pajak efektif hanya 10% di suatu negara, maka terdapat selisih 5% yang secara prinsip dapat dikenakan sebagai pajak tambahan sesuai mekanisme GMT.
Indonesia juga telah mengadopsi ketentuan pajak minimum global melalui Pillar Two. Ketentuan ini menjadi bagian dari perkembangan sistem perpajakan internasional dan perlu diperhatikan terutama oleh perusahaan multinasional yang memenuhi batas omzet dan persyaratan yang ditetapkan.
Penerapan Global Minimum Tax diharapkan dapat menciptakan sistem perpajakan yang lebih seragam serta mengurangi persaingan pajak antarnegara yang terlalu rendah. Bagi perusahaan, kebijakan ini juga menuntut adanya pengelolaan data dan perhitungan pajak yang lebih baik agar dapat memenuhi ketentuan perpajakan internasional.
Intinya, Global Minimum Tax bukan berarti semua perusahaan dikenakan pajak 15%. Ketentuan ini terutama ditujukan kepada kelompok perusahaan multinasional tertentu yang memenuhi kriteria, dengan mekanisme untuk memastikan tarif pajak efektif minimum yang berlaku secara internasional.