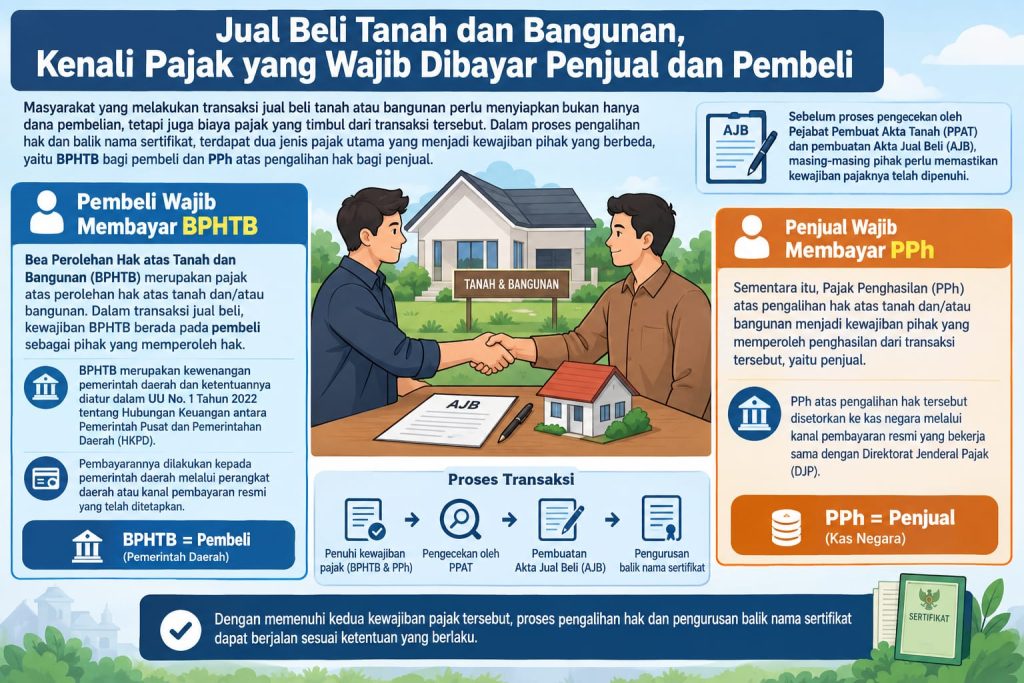
Masyarakat yang melakukan transaksi jual beli tanah atau bangunan perlu menyiapkan bukan hanya dana pembelian, tetapi juga biaya pajak yang timbul dari transaksi tersebut. Dalam proses pengalihan hak dan balik nama sertifikat, terdapat dua jenis pajak utama yang menjadi kewajiban pihak yang berbeda, yaitu BPHTB bagi pembeli dan PPh atas pengalihan hak bagi penjual.
Sebelum proses pengecekan oleh Pejabat Pembuat Akta Tanah (PPAT) dan pembuatan Akta Jual Beli (AJB), masing-masing pihak perlu memastikan kewajiban pajaknya telah dipenuhi.
Pembeli Wajib Membayar BPHTB
Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) merupakan pajak atas perolehan hak atas tanah dan/atau bangunan. Dalam transaksi jual beli, kewajiban BPHTB berada pada pembeli sebagai pihak yang memperoleh hak.
BPHTB merupakan kewenangan pemerintah daerah dan ketentuannya diatur dalam UU No. 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD). Pembayarannya dilakukan kepada pemerintah daerah melalui perangkat daerah atau kanal pembayaran resmi yang telah ditetapkan.
Penjual Wajib Membayar PPh
Sementara itu, Pajak Penghasilan (PPh) atas pengalihan hak atas tanah dan/atau bangunan menjadi kewajiban pihak yang memperoleh penghasilan dari transaksi tersebut, yaitu penjual.
PPh atas pengalihan hak tersebut disetorkan ke kas negara melalui kanal pembayaran resmi yang bekerja sama dengan Direktorat Jenderal Pajak (DJP).
Dengan demikian, dalam transaksi jual beli tanah atau bangunan, penting untuk membedakan kewajiban kedua pihak: pembeli membayar BPHTB kepada pemerintah daerah, sedangkan penjual membayar PPh atas pengalihan hak kepada kas negara.
Pemenuhan kedua kewajiban pajak tersebut menjadi bagian penting dalam proses pengalihan hak dan pengurusan balik nama sertifikat agar transaksi dapat diproses sesuai ketentuan yang berlaku.