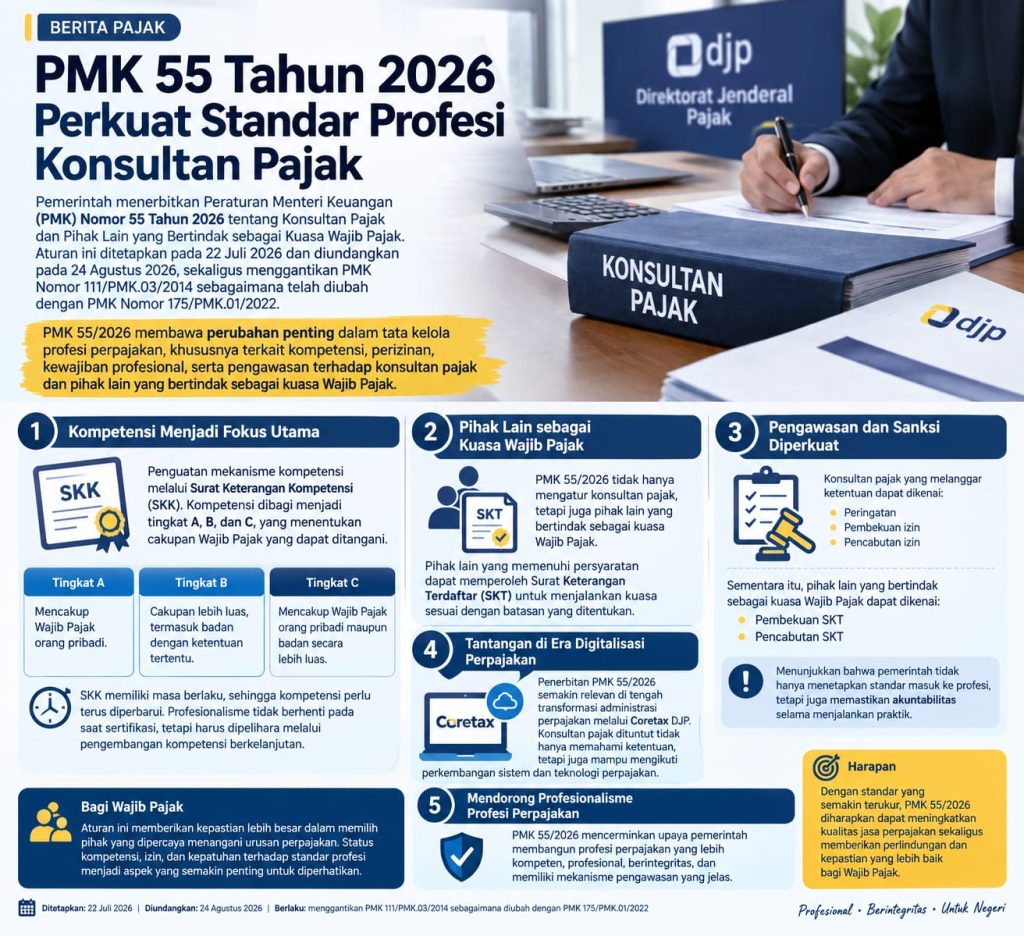
Pemerintah menerbitkan Peraturan Menteri Keuangan (PMK) Nomor 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak. Aturan ini ditetapkan pada 22 Juli 2026 dan diundangkan pada 24 Agustus 2026, sekaligus menggantikan PMK Nomor 111/PMK.03/2014 sebagaimana telah diubah dengan PMK Nomor 175/PMK.01/2022.
PMK 55/2026 membawa perubahan penting dalam tata kelola profesi perpajakan, khususnya terkait kompetensi, perizinan, kewajiban profesional, serta pengawasan terhadap konsultan pajak dan pihak lain yang bertindak sebagai kuasa Wajib Pajak.
Kompetensi Menjadi Fokus Utama
Salah satu poin penting dalam aturan baru ini adalah penguatan mekanisme kompetensi melalui Surat Keterangan Kompetensi (SKK). Kompetensi dibagi menjadi tingkat A, B, dan C, yang menentukan cakupan Wajib Pajak yang dapat ditangani.
Tingkat A mencakup Wajib Pajak orang pribadi, tingkat B memiliki cakupan lebih luas termasuk badan dengan ketentuan tertentu, sedangkan tingkat C mencakup Wajib Pajak orang pribadi maupun badan secara lebih luas.
SKK juga memiliki masa berlaku sehingga kompetensi perlu terus diperbarui. Hal ini menegaskan bahwa profesionalisme konsultan pajak tidak berhenti pada saat memperoleh sertifikasi, tetapi harus dipelihara melalui pengembangan kompetensi secara berkelanjutan.
Pihak Lain sebagai Kuasa Wajib Pajak
PMK 55/2026 tidak hanya mengatur konsultan pajak, tetapi juga pihak lain yang bertindak sebagai kuasa Wajib Pajak.
Pihak lain yang memenuhi persyaratan dapat memperoleh Surat Keterangan Terdaftar (SKT) untuk menjalankan kuasa sesuai dengan batasan yang ditentukan. Dengan demikian, pemerintah memberikan kerangka yang lebih jelas mengenai kompetensi dan legalitas pihak yang membantu Wajib Pajak dalam melaksanakan hak dan kewajiban perpajakannya.
Pengawasan dan Sanksi Diperkuat
Untuk memastikan ketentuan berjalan efektif, PMK 55/2026 memperkuat pengawasan dan memberikan sanksi terhadap pelanggaran.
Konsultan pajak yang melanggar ketentuan dapat dikenai peringatan, pembekuan izin, hingga pencabutan izin. Sementara itu, pihak lain yang bertindak sebagai kuasa Wajib Pajak dapat dikenai pembekuan atau pencabutan SKT.
Pengaturan tersebut menunjukkan bahwa pemerintah tidak hanya menetapkan standar masuk ke dalam profesi, tetapi juga memastikan adanya akuntabilitas selama menjalankan praktik.
Tantangan di Era Digitalisasi Perpajakan
Penerbitan PMK 55/2026 juga menjadi semakin relevan di tengah transformasi administrasi perpajakan melalui Coretax DJP. Konsultan pajak kini dituntut tidak hanya memahami ketentuan perpajakan, tetapi juga mampu mengikuti perkembangan sistem administrasi dan teknologi perpajakan.
Bagi Wajib Pajak, aturan ini memberikan kepastian lebih besar dalam memilih pihak yang dipercaya menangani urusan perpajakan. Status kompetensi, izin, dan kepatuhan terhadap standar profesi menjadi aspek yang semakin penting untuk diperhatikan.
Mendorong Profesionalisme Profesi Perpajakan
Secara keseluruhan, PMK 55/2026 bukan sekadar pembaruan aturan mengenai izin konsultan pajak. Regulasi ini mencerminkan upaya pemerintah membangun profesi perpajakan yang lebih kompeten, profesional, berintegritas, dan memiliki mekanisme pengawasan yang jelas.
Keberhasilan aturan ini selanjutnya akan sangat bergantung pada implementasi mekanisme kompetensi, perizinan, pendidikan profesional berkelanjutan, serta pengawasan di lapangan. Dengan standar yang semakin terukur, PMK 55/2026 diharapkan dapat meningkatkan kualitas jasa perpajakan sekaligus memberikan perlindungan dan kepastian yang lebih baik bagi Wajib Pajak.