Tidak semua sumbangan yang diberikan Wajib Pajak dapat mengurangi pajak. Namun, pemerintah memberikan fasilitas perpajakan atas jenis sumbangan tertentu sepanjang memenuhi persyaratan yang telah ditetapkan dalam peraturan perpajakan.
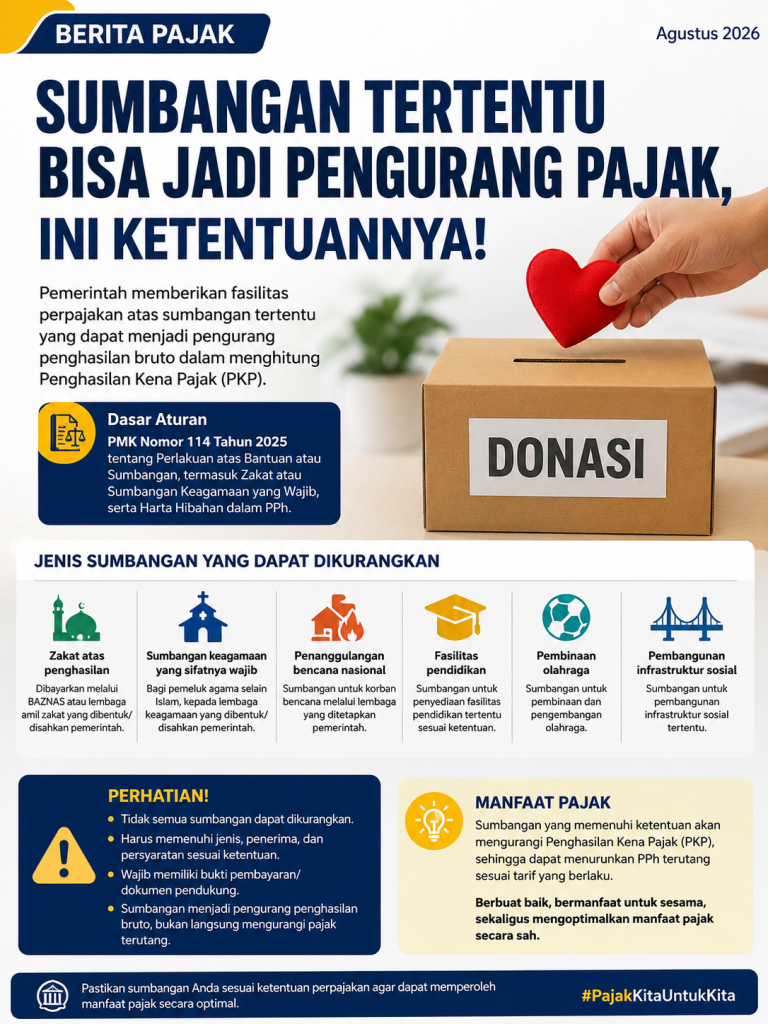
Ketentuan terbaru mengenai perlakuan pajak atas bantuan dan sumbangan diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 114 Tahun 2025 yang mengatur perlakuan atas bantuan atau sumbangan, termasuk zakat atau sumbangan keagamaan yang sifatnya wajib, serta harta hibahan dalam Pajak Penghasilan.
Zakat dan Sumbangan Keagamaan Bisa Mengurangi Penghasilan Bruto
Salah satu yang dapat menjadi pengurang penghasilan bruto adalah zakat atas penghasilan yang dibayarkan oleh Wajib Pajak orang pribadi beragama Islam dan/atau Wajib Pajak badan dalam negeri kepada badan atau lembaga amil zakat yang dibentuk atau disahkan pemerintah.
Ketentuan serupa berlaku bagi sumbangan keagamaan yang sifatnya wajib bagi pemeluk agama selain Islam, sepanjang dibayarkan kepada lembaga keagamaan yang dibentuk atau disahkan pemerintah.
Artinya, fasilitas tersebut bukan berarti sumbangan langsung dipotong dari pajak yang harus dibayar. Sumbangan tersebut menjadi pengurang penghasilan bruto dalam menghitung Penghasilan Kena Pajak (PKP).
Tidak Semua Sumbangan Bisa Dikurangkan
Wajib Pajak perlu berhati-hati karena memberikan sumbangan secara langsung kepada seseorang, keluarga, atau pihak yang tidak memenuhi ketentuan tidak otomatis membuat sumbangan tersebut menjadi pengurang penghasilan bruto.
Untuk zakat atau sumbangan keagamaan wajib, salah satu syarat pentingnya adalah pembayaran dilakukan melalui badan atau lembaga penerima yang telah dibentuk atau disahkan pemerintah.
Pada 2026, daftar badan atau lembaga penerima tersebut diperbarui melalui PER-4/PJ/2026. Peraturan ini antara lain menetapkan badan/lembaga yang dapat menerima zakat atau sumbangan keagamaan wajib yang pembayarannya dapat menjadi pengurang penghasilan bruto.
Sumbangan Apa Saja yang Perlu Diperhatikan?
Selain zakat dan sumbangan keagamaan wajib, PMK 114 Tahun 2025 juga mengatur sumbangan tertentu, antara lain yang berkaitan dengan penanggulangan bencana nasional, penelitian dan pengembangan, fasilitas pendidikan, pembinaan olahraga, serta pembangunan infrastruktur sosial, dengan persyaratan tertentu.
Karena itu, Wajib Pajak tidak cukup hanya memiliki bukti bahwa uang telah disumbangkan. Jenis sumbangan, penerima, dokumen pendukung, serta persyaratan lainnya harus sesuai dengan ketentuan perpajakan.
Bukan Berarti Pajaknya Berkurang Sebesar Nilai Sumbangan
Sebagai contoh, apabila Wajib Pajak memiliki penghasilan bruto yang memenuhi ketentuan dan memberikan sumbangan yang memenuhi syarat sebesar Rp10 juta, maka Rp10 juta tersebut pada prinsipnya menjadi pengurang penghasilan bruto, bukan otomatis mengurangi PPh terutang sebesar Rp10 juta.
Dengan demikian, manfaat pajaknya bergantung pada Penghasilan Kena Pajak dan tarif PPh yang berlaku bagi Wajib Pajak.
Intinya
Sumbangan memang dapat memberikan manfaat perpajakan, tetapi hanya sumbangan yang memenuhi jenis dan persyaratan yang ditentukan dalam peraturan.
Wajib Pajak sebaiknya memastikan:
- Sumbangan termasuk jenis yang diperbolehkan;
- Penerima sumbangan memenuhi ketentuan;
- Tersedia bukti pembayaran atau dokumen pendukung;
- Nilai sumbangan dapat dibuktikan;
- Sumbangan dilaporkan sesuai ketentuan dalam administrasi perpajakan.
Dengan adanya PMK 114 Tahun 2025 dan PER-4/PJ/2026, Wajib Pajak perlu kembali memperhatikan ketentuan terbaru agar sumbangan yang diberikan tidak hanya memberikan manfaat sosial, tetapi juga dapat memperoleh perlakuan perpajakan sesuai ketentuan yang berlaku.