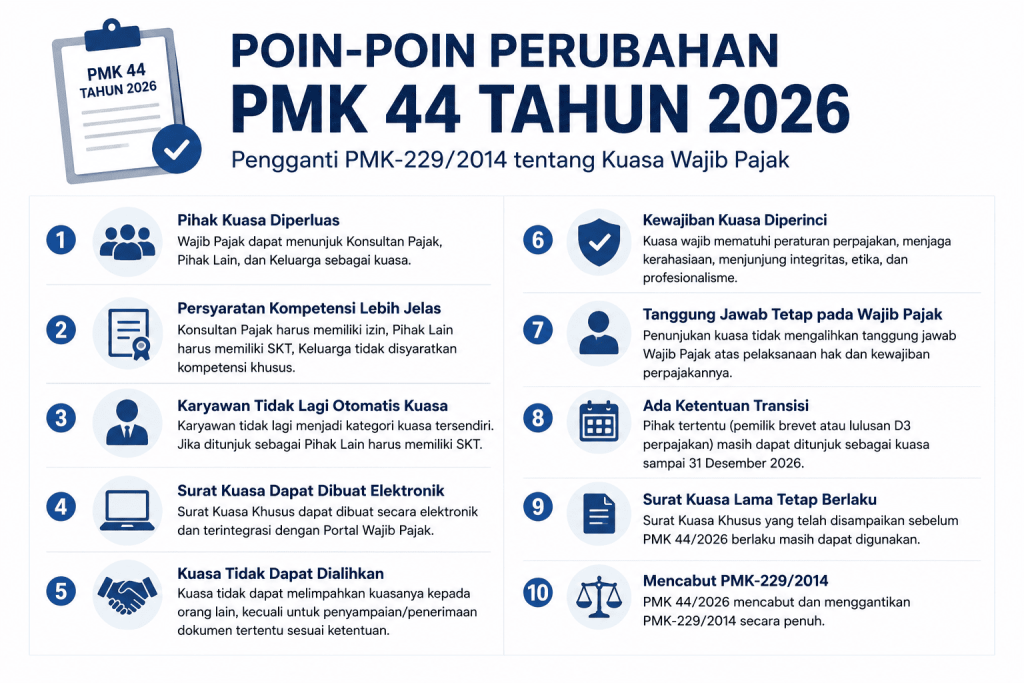
Dibandingkan dengan PMK 229/PMK.03/2014, terdapat sejumlah perubahan penting dalam pengaturan kuasa Wajib Pajak, antara lain:
1. Pihak yang dapat menjadi kuasa diperluas
PMK 229/2014:
Kuasa Wajib Pajak terdiri atas:
- Konsultan Pajak; dan
- Karyawan Wajib Pajak.
PMK 44/2026:
Wajib Pajak dapat menunjuk:
- Konsultan Pajak;
- Pihak Lain; dan
- Keluarga, yaitu suami/istri serta keluarga sedarah atau semenda sampai derajat kedua.
Perubahan ini membuat cakupan pihak yang dapat membantu Wajib Pajak menjadi lebih luas dibandingkan ketentuan sebelumnya.
2. Muncul kategori “Pihak Lain”
Salah satu konsep baru dalam PMK 44/2026 adalah Pihak Lain, yaitu orang selain Konsultan Pajak dan keluarga yang memenuhi persyaratan untuk bertindak sebagai kuasa Wajib Pajak.
Pihak Lain harus memiliki Surat Keterangan Terdaftar (SKT) sebagai bagian dari pemenuhan persyaratan kompetensi.
3. Persyaratan kompetensi dibuat lebih jelas
PMK 44/2026 memberikan standar kompetensi yang lebih terukur:
| Jenis Kuasa | Persyaratan Kompetensi |
| Konsultan Pajak | Memiliki Izin Konsultan Pajak |
| Pihak Lain | Memiliki SKT |
| Keluarga | Tidak diwajibkan memenuhi persyaratan kompetensi khusus |
Dengan demikian, status atau hubungan dengan Wajib Pajak saja tidak cukup untuk kategori tertentu. Pemerintah mulai menekankan legalitas dan kompetensi pihak yang menjalankan fungsi kuasa.
4. Karyawan tidak lagi menjadi kategori kuasa tersendiri
Dalam PMK 229/2014, karyawan Wajib Pajak secara eksplisit disebut sebagai salah satu jenis kuasa.
Dalam PMK 44/2026, konstruksi tersebut berubah. Kategori kuasa menjadi Konsultan Pajak, Pihak Lain, dan Keluarga. Karena itu, perusahaan perlu memperhatikan kembali status dan persyaratan pihak internal yang selama ini diberikan kewenangan menangani urusan perpajakan.
5. Surat Kuasa Khusus dapat dibuat secara elektronik
PMK 44/2026 menyesuaikan mekanisme pemberian kuasa dengan perkembangan administrasi perpajakan digital.
Surat Kuasa Khusus dapat dibuat dalam bentuk elektronik maupun kertas.
Dalam pelaksanaan hak dan kewajiban perpajakan melalui sistem elektronik, terdapat mekanisme pemberian akses kepada kuasa melalui Portal Wajib Pajak.
Perubahan ini menjadi salah satu bentuk penyesuaian pengaturan kuasa dengan digitalisasi administrasi perpajakan.
6. Pengaturan kewajiban dan larangan kuasa diperinci
PMK 44/2026 tidak hanya mengatur siapa yang dapat menjadi kuasa, tetapi juga memberikan pengaturan yang lebih terstruktur mengenai pelaksanaan kewenangan kuasa.
Kuasa harus menjalankan kewenangannya sesuai dengan pemberian kuasa, mematuhi ketentuan perpajakan, menjaga kerahasiaan informasi Wajib Pajak, serta menjunjung integritas, etika, dan profesionalisme.
7. Kuasa tidak dapat dialihkan kepada orang lain
Prinsip bahwa kuasa tidak dapat dilimpahkan tetap dipertahankan.
Artinya, pihak yang telah menerima kuasa dari Wajib Pajak tidak dapat begitu saja mengalihkan kuasa tersebut kepada orang lain. Namun, dalam kondisi tertentu, kuasa dapat menunjuk orang lain atau karyawannya untuk menyampaikan atau menerima dokumen perpajakan tertentu sesuai ketentuan.
8. Tanggung jawab tetap berada pada Wajib Pajak
Penunjukan kuasa tidak berarti tanggung jawab perpajakan berpindah sepenuhnya kepada penerima kuasa.
Wajib Pajak tetap bertanggung jawab atas pelaksanaan hak dan pemenuhan kewajiban perpajakannya.
Dengan demikian, penggunaan konsultan pajak, Pihak Lain, maupun keluarga sebagai kuasa tidak menghilangkan tanggung jawab Wajib Pajak terhadap kepatuhan perpajakannya.
9. Terdapat ketentuan transisi
PMK 44/2026 memberikan masa transisi bagi pihak tertentu yang sebelumnya telah memenuhi kualifikasi berdasarkan ketentuan lama.
Salah satunya adalah pihak selain Konsultan Pajak yang memiliki sertifikat brevet atau ijazah pendidikan formal di bidang perpajakan minimal Diploma III sesuai persyaratan yang ditentukan. Ketentuan transisi tersebut berlaku sampai 31 Desember 2026.
Hal ini memberikan waktu bagi pihak yang terdampak untuk menyesuaikan diri dengan persyaratan baru.
10. Surat Kuasa yang telah ada tidak otomatis gugur
Perubahan regulasi tidak serta-merta membuat seluruh Surat Kuasa Khusus lama menjadi tidak berlaku.
Surat Kuasa Khusus yang telah diberikan dan disampaikan kepada Direktur Jenderal Pajak sebelum PMK 44/2026 berlaku tetap dapat digunakan sesuai dengan ketentuan dan ruang lingkup kuasa yang tercantum di dalamnya.