Bagi umat Islam, zakat merupakan kewajiban agama yang memiliki dimensi ibadah sekaligus kepedulian sosial. Namun, selain memberikan manfaat bagi masyarakat yang berhak menerima, pembayaran zakat juga dapat memberikan manfaat dari sisi perpajakan. Sesuai ketentuan yang berlaku di Indonesia, zakat yang memenuhi persyaratan tertentu dapat menjadi pengurang penghasilan bruto dalam penghitungan Pajak Penghasilan (PPh), sehingga dapat menurunkan besarnya pajak yang terutang.
Dalam ajaran Islam, zakat terbagi menjadi dua jenis utama, yaitu zakat fitrah dan zakat mal (harta). Zakat fitrah merupakan zakat yang wajib ditunaikan oleh setiap muslim menjelang Hari Raya Idulfitri sebagai bentuk penyucian jiwa dan kepedulian terhadap fakir miskin. Besarannya setara dengan 1 sha’ makanan pokok atau sekitar 2,5–3 kilogram beras. Sementara itu, zakat mal dikenakan atas harta yang telah memenuhi syarat nisab dan haul, seperti zakat penghasilan (profesi), emas dan perak, perdagangan, pertanian, peternakan, investasi, hingga rikaz.
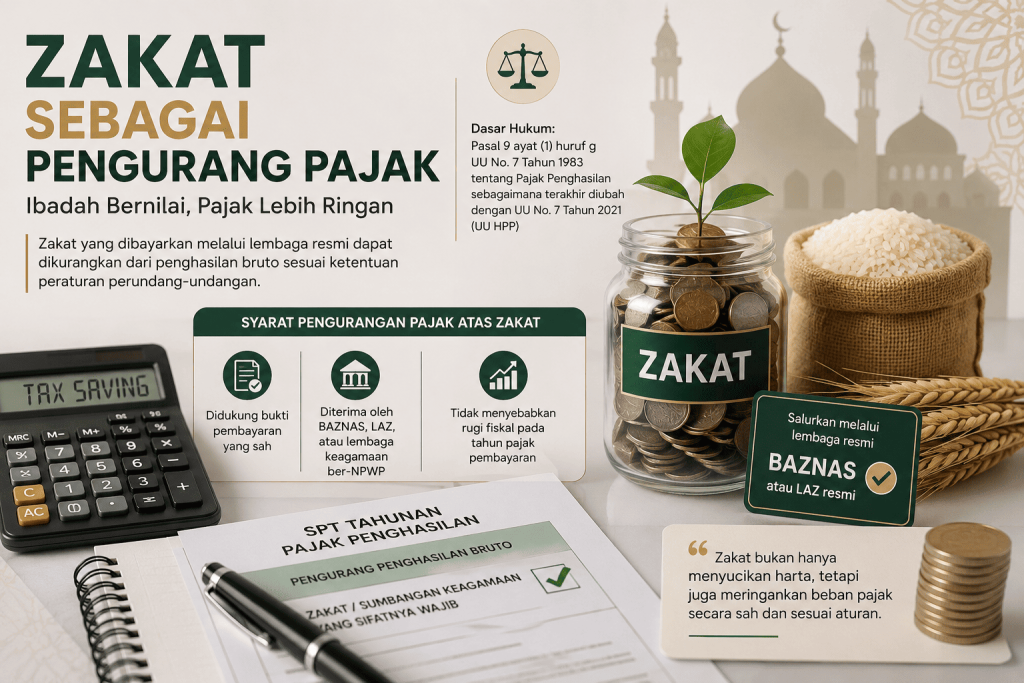
Dari perspektif perpajakan, pemerintah memberikan fasilitas berupa pengurangan penghasilan bruto atas pembayaran zakat maupun sumbangan keagamaan yang bersifat wajib bagi pemeluk agama yang diakui di Indonesia. Ketentuan ini diatur dalam Pasal 9 ayat (1) huruf g Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana terakhir diubah melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
Melalui ketentuan tersebut, zakat yang dibayarkan oleh Wajib Pajak Orang Pribadi yang beragama Islam maupun Wajib Pajak Badan, serta sumbangan keagamaan yang bersifat wajib bagi pemeluk agama lain, dapat dikurangkan dari penghasilan bruto sepanjang disalurkan kepada lembaga keagamaan yang dibentuk atau disahkan oleh pemerintah, seperti Badan Amil Zakat Nasional (BAZNAS) atau Lembaga Amil Zakat (LAZ) resmi.
Ketentuan teknis mengenai pengurangan tersebut semakin dipertegas melalui Peraturan Menteri Keuangan (PMK) Nomor 114 Tahun 2025 tentang Perlakuan atas Bantuan atau Sumbangan termasuk Zakat atau Sumbangan Keagamaan yang Sifatnya Wajib, serta Harta Hibahan dalam Pajak Penghasilan. Dalam regulasi ini ditegaskan bahwa agar zakat dapat dijadikan pengurang penghasilan bruto, terdapat beberapa syarat yang harus dipenuhi, yaitu:
- Pembayaran zakat atau sumbangan keagamaan yang bersifat wajib tidak menimbulkan rugi fiskal pada tahun pajak saat pembayaran dilakukan.
- Pembayaran didukung dengan bukti pembayaran yang sah.
- Dana zakat diterima oleh BAZNAS, LAZ, atau lembaga keagamaan yang memiliki Nomor Pokok Wajib Pajak (NPWP).
Selain itu, nilai zakat atau sumbangan keagamaan yang dapat dikurangkan dari penghasilan bruto dibatasi sebesar kewajiban sesuai ketentuan agama masing-masing. Apabila pembayaran zakat menyebabkan terjadinya rugi fiskal, maka jumlah zakat yang dapat dijadikan pengurang hanya sebesar nilai yang tidak menimbulkan rugi fiskal pada tahun pajak tersebut.
Perlu dipahami bahwa fasilitas ini bukan berarti zakat langsung mengurangi jumlah pajak yang harus dibayar (tax credit). Zakat berfungsi sebagai pengurang penghasilan bruto, sehingga yang berkurang adalah dasar pengenaan pajaknya (taxable income). Dengan demikian, besarnya Pajak Penghasilan (PPh) yang terutang menjadi lebih kecil.
Sebagai ilustrasi, apabila seorang wajib pajak memiliki penghasilan bruto sebesar Rp500 juta dalam satu tahun dan membayar zakat yang memenuhi seluruh persyaratan sebesar Rp10 juta melalui BAZNAS atau LAZ resmi, maka penghasilan bruto yang menjadi dasar penghitungan pajak menjadi Rp490 juta. Dampaknya, PPh yang harus dibayar akan lebih rendah dibandingkan apabila zakat tersebut tidak dikurangkan.
Agar dapat memanfaatkan fasilitas ini, wajib pajak perlu menyimpan bukti pembayaran zakat dan melampirkannya sebagai dokumen pendukung dalam penyampaian Surat Pemberitahuan (SPT) Tahunan. Tanpa bukti pembayaran yang sah maupun penyaluran melalui lembaga resmi, zakat tidak dapat diakui sebagai pengurang penghasilan bruto.
Kebijakan ini menunjukkan sinergi antara kewajiban keagamaan dan sistem perpajakan nasional. Selain memberikan insentif fiskal kepada wajib pajak yang menjalankan kewajiban agamanya, penyaluran zakat melalui lembaga resmi juga mendorong pengelolaan dana zakat yang lebih transparan, akuntabel, dan tepat sasaran bagi masyarakat yang berhak menerima.
Oleh karena itu, wajib pajak perlu memahami seluruh ketentuan yang berlaku agar manfaat zakat sebagai instrumen ibadah sekaligus bagian dari perencanaan pajak yang sah (legal tax planning) dapat diperoleh secara optimal sesuai dengan regulasi perpajakan di Indonesia.