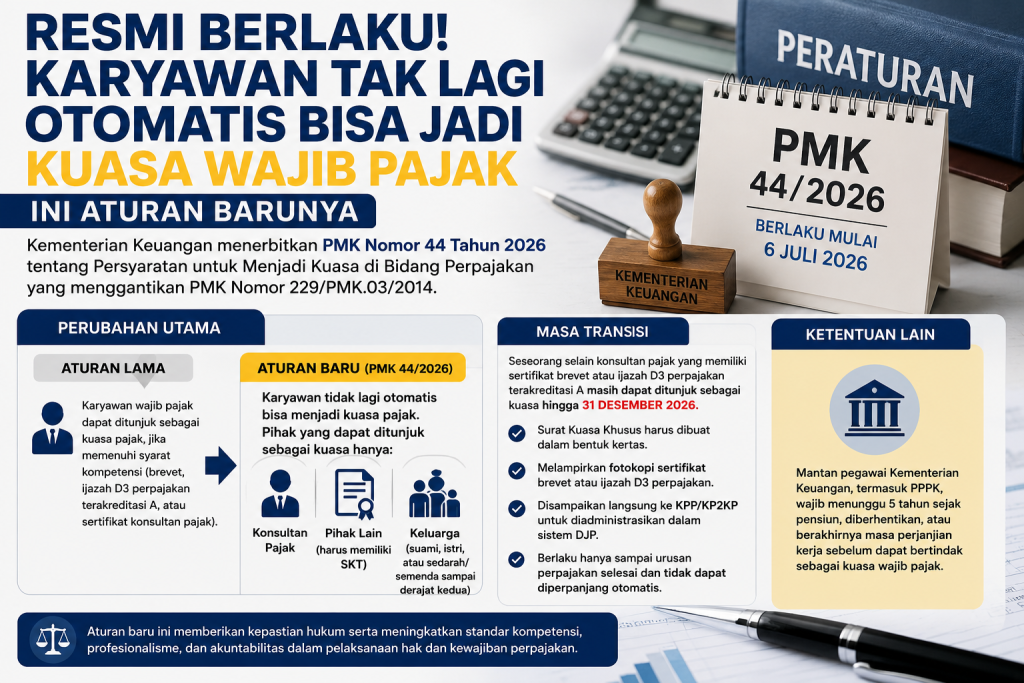
Pemerintah melalui Menteri Keuangan Purbaya Yudhi Sadewa resmi menerbitkan Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026 tentang Persyaratan untuk Menjadi Kuasa di Bidang Perpajakan dan Tata Cara Pelaksanaan Hak serta Pemenuhan Kewajiban Kuasa di Bidang Perpajakan. Regulasi yang ditandatangani pada 22 Juni 2026 dan mulai berlaku sejak diundangkan pada 6 Juli 2026 ini sekaligus mencabut dan menggantikan PMK Nomor 229/PMK.03/2014 yang telah berlaku lebih dari satu dekade.
Salah satu perubahan paling signifikan dalam PMK 44 Tahun 2026 adalah dihapusnya status karyawan wajib pajak sebagai kategori yang secara otomatis dapat ditunjuk menjadi kuasa wajib pajak. Pada aturan sebelumnya, selain konsultan pajak, karyawan tetap dan masih aktif yang menerima penghasilan dari wajib pajak dapat menjadi kuasa sepanjang memenuhi persyaratan kompetensi, seperti memiliki sertifikat brevet pajak, ijazah pendidikan formal perpajakan minimal Diploma III dari perguruan tinggi terakreditasi A, atau sertifikat konsultan pajak.
Melalui ketentuan baru, pemerintah menetapkan bahwa pihak yang dapat ditunjuk sebagai kuasa wajib pajak hanya terdiri atas tiga kategori, yaitu konsultan pajak, pihak lain, dan keluarga.
Konsultan pajak adalah orang yang memiliki izin konsultan pajak yang diterbitkan oleh Menteri Keuangan dan masih berlaku. Sementara itu, pihak lain merupakan orang selain konsultan pajak dan keluarga yang telah memperoleh Surat Keterangan Terdaftar (SKT) dari Menteri Keuangan atau pejabat yang ditunjuk sebagai bukti bahwa yang bersangkutan memenuhi syarat untuk bertindak sebagai kuasa wajib pajak.
Adapun kategori keluarga meliputi suami, istri, maupun seseorang yang memiliki hubungan sedarah atau semenda sampai dengan derajat kedua dengan wajib pajak. Berbeda dengan konsultan pajak dan pihak lain, keluarga tidak diwajibkan memenuhi persyaratan kompetensi khusus di bidang perpajakan.
Dengan perubahan tersebut, staf pajak maupun bagian keuangan internal perusahaan yang sebelumnya dapat bertindak sebagai kuasa hanya berdasarkan kepemilikan sertifikat brevet atau ijazah perpajakan, kini tidak lagi otomatis diakui sebagai kuasa. Apabila ingin tetap mewakili wajib pajak dalam menjalankan hak dan memenuhi kewajiban perpajakan, mereka harus terdaftar sebagai Pihak Lain dan memiliki SKT sesuai ketentuan yang berlaku.
Meski demikian, pemerintah memberikan masa transisi bagi pihak yang sebelumnya telah memenuhi persyaratan berdasarkan aturan lama. Berdasarkan Pasal 16 PMK 44 Tahun 2026, seseorang selain konsultan pajak yang telah memiliki sertifikat brevet atau ijazah pendidikan formal di bidang perpajakan sekurang-kurangnya Diploma III dari perguruan tinggi negeri maupun swasta dengan status terakreditasi A masih dapat ditunjuk sebagai kuasa wajib pajak hingga 31 Desember 2026.
Selama masa transisi tersebut, penunjukan kuasa harus dilakukan melalui Surat Kuasa Khusus yang dibuat dalam bentuk kertas serta dilampiri fotokopi sertifikat brevet atau ijazah pendidikan formal perpajakan. Surat Kuasa Khusus tersebut wajib disampaikan secara langsung kepada Direktorat Jenderal Pajak melalui Kantor Pelayanan Pajak (KPP) atau Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan (KP2KP) untuk diadministrasikan dalam sistem administrasi DJP.
Surat kuasa tersebut hanya berlaku sampai penyelesaian urusan perpajakan yang dikuasakan dan tidak dapat diperpanjang secara otomatis. Setelah masa transisi berakhir, karyawan yang belum berstatus sebagai Pihak Lain dan belum memiliki SKT tidak lagi diakui sebagai kuasa yang sah oleh Direktorat Jenderal Pajak.
Selain mengatur klasifikasi kuasa wajib pajak, PMK 44 Tahun 2026 juga menetapkan persyaratan khusus bagi mantan pegawai Kementerian Keuangan, termasuk Pegawai Pemerintah dengan Perjanjian Kerja (PPPK), yang ingin bertindak sebagai kuasa wajib pajak. Mereka diwajibkan menjalani masa tunggu selama lima tahun sejak pensiun, diberhentikan, atau berakhirnya masa perjanjian kerja sebelum dapat menjalankan peran tersebut.
Melalui pembaruan regulasi ini, pemerintah bertujuan memberikan kepastian hukum mengenai pihak yang berwenang menjadi kuasa wajib pajak sekaligus memperkuat standar kompetensi, profesionalisme, dan akuntabilitas dalam pelaksanaan hak serta pemenuhan kewajiban perpajakan.